Dívida com agiota: o que fazer e como se proteger
Quem recorre a um agiota geralmente está sem outra saída, e os juros abusivos transformam uma dívida pequena em um problema enorme. Veja o que a lei diz, como se proteger de ameaças e quais caminhos existem para sair dessa situação.
Muita gente recorre ao agiota quando o banco já disse não. O dinheiro sai rápido, sem consulta e sem papelada. O problema aparece depois: juros de 20%, 30% ou mais por mês, cobranças cada vez mais insistentes e, em alguns casos, ameaças contra a pessoa e a família.
Se você está nessa situação, saiba que não está sozinho e que existem caminhos para sair. A agiotagem é uma prática ilegal no Brasil, e a lei oferece proteção contra juros abusivos e contra a cobrança feita com violência ou ameaça.
Este guia explica o que a lei diz, o que fazer se houver ameaça, onde buscar ajuda gratuita e como organizar a saída dessa dívida sem cair em outra pior.
O que a lei diz sobre agiotagem
Agiotagem é emprestar dinheiro cobrando juros acima do permitido em lei, sem ser instituição autorizada a operar crédito. No Brasil, a cobrança de juros excessivos por particulares é proibida pela chamada Lei da Usura, de 1933, e a prática pode ser enquadrada como crime contra a economia popular.
Na prática, isso significa que os juros abusivos cobrados pelo agiota podem ser questionados e reduzidos na Justiça. O valor que você recebeu emprestado, porém, em geral continua devido. A lei não apaga a dívida, mas limita o quanto pode ser cobrado sobre ela.
A forma de cobrança também tem limites. Ameaçar, intimidar, expor a pessoa a constrangimento, tomar documentos ou cartões como garantia e coagir familiares são condutas que podem configurar outros crimes, como ameaça e extorsão, independentemente da existência da dívida.
Os aplicativos de empréstimo ilegais, que pedem acesso aos contatos do celular e depois expõem o devedor para amigos e família, seguem a mesma lógica. Eles costumam operar sem autorização e podem ser denunciados.
O que fazer se houver ameaça
Sua segurança vem antes da dívida. Se você ou alguém da família estiver em risco imediato, ligue para a polícia pelo 190.
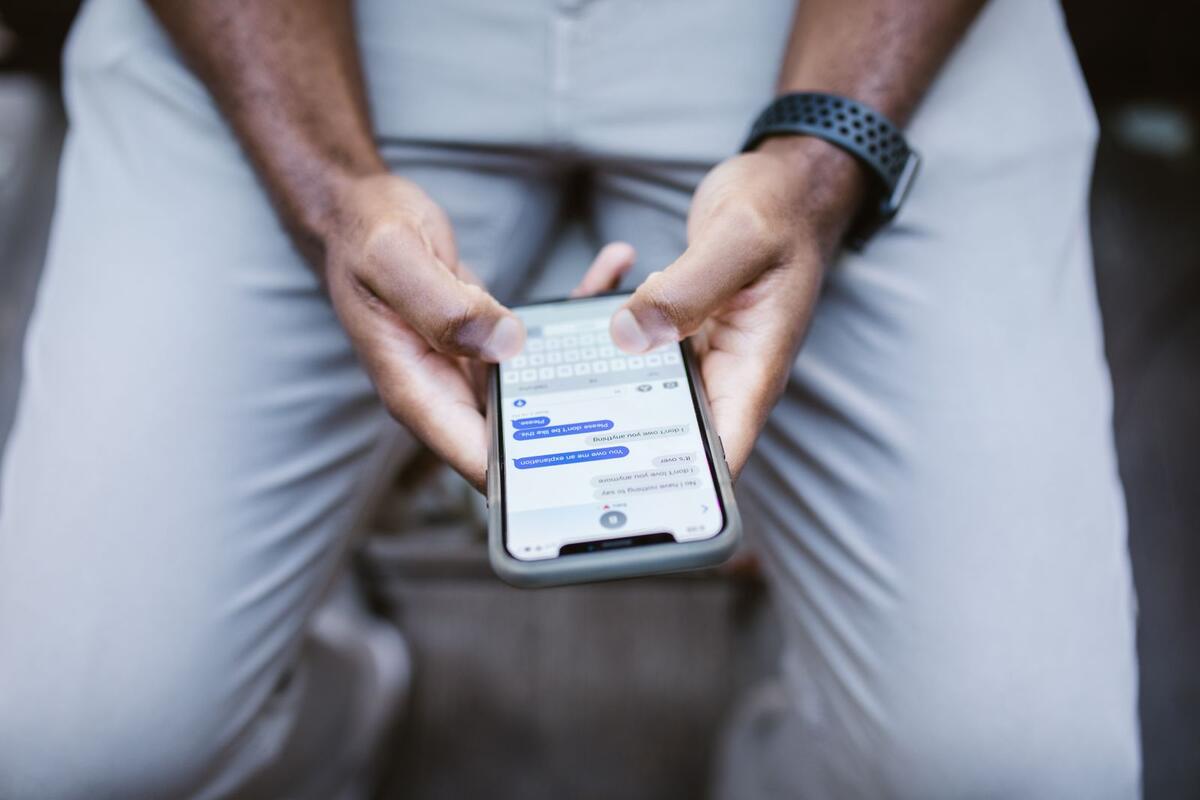
Guarde todas as provas: mensagens, áudios, prints de redes sociais, comprovantes de pagamento, registros de ligações e nomes de testemunhas. Não apague conversas, mesmo as que você preferiria esquecer. Elas mostram quanto você recebeu, quanto já pagou e como a cobrança vem sendo feita.
Registre um boletim de ocorrência, presencialmente ou pela delegacia online do seu estado quando o tipo de ocorrência permitir. Relate a ameaça, os valores e as datas.
Evite encontros pessoais com o agiota em locais isolados e não entregue documentos, cartões ou senhas. Se o empréstimo foi por aplicativo, denuncie o aplicativo na loja em que ele foi baixado e registre reclamação nos órgãos de defesa do consumidor.
Onde buscar ajuda gratuita
A Defensoria Pública atende gratuitamente quem não pode pagar advogado e pode orientar sobre a revisão dos juros e sobre medidas de proteção. Núcleos de prática jurídica de faculdades de Direito também oferecem atendimento gratuito em muitas cidades.
O Procon e os órgãos de defesa do consumidor ajudam em casos que envolvem empresas ou aplicativos de crédito. Já o programa de tratamento do superendividamento, previsto em lei, permite reunir as dívidas de consumo em um plano de pagamento que preserve o mínimo para viver. O artigo sobre a lei do superendividamento explica como usar esse caminho para as dívidas com bancos e lojas.
Mesmo que a dívida com o agiota não entre nesse programa, organizar as outras dívidas libera renda e reduz a pressão para recorrer a mais empréstimos informais.
Se possível, converse com alguém de confiança da família. A vergonha costuma fazer as pessoas esconderem o problema, e isso só aumenta o risco e o isolamento.
Como sair da dívida sem cair em outra
O erro mais comum é pegar dinheiro com outro agiota para pagar o primeiro. A dívida muda de dono e fica ainda maior. Evite também empréstimos que prometem aprovação garantida sem consulta, que muitas vezes são golpes ou crédito tão caro quanto.
Faça uma conta honesta de quanto você recebeu, quanto já pagou e quanto o agiota diz que você deve. Esse levantamento ajuda a mostrar, em uma eventual revisão, o quanto dos pagamentos foi só juros.
Se precisar de crédito para quitar ou reduzir a dívida, procure opções formais e mais baratas, como o microcrédito ou instituições autorizadas pelo Banco Central. O guia sobre como saber se um banco que empresta para negativado é confiável ajuda a filtrar.
Por fim, monte um plano para todas as dívidas, com prioridades claras. O plano prático para sair das dívidas mostra como organizar esse caminho passo a passo.