Microcrédito para negativado: o que é e como conseguir
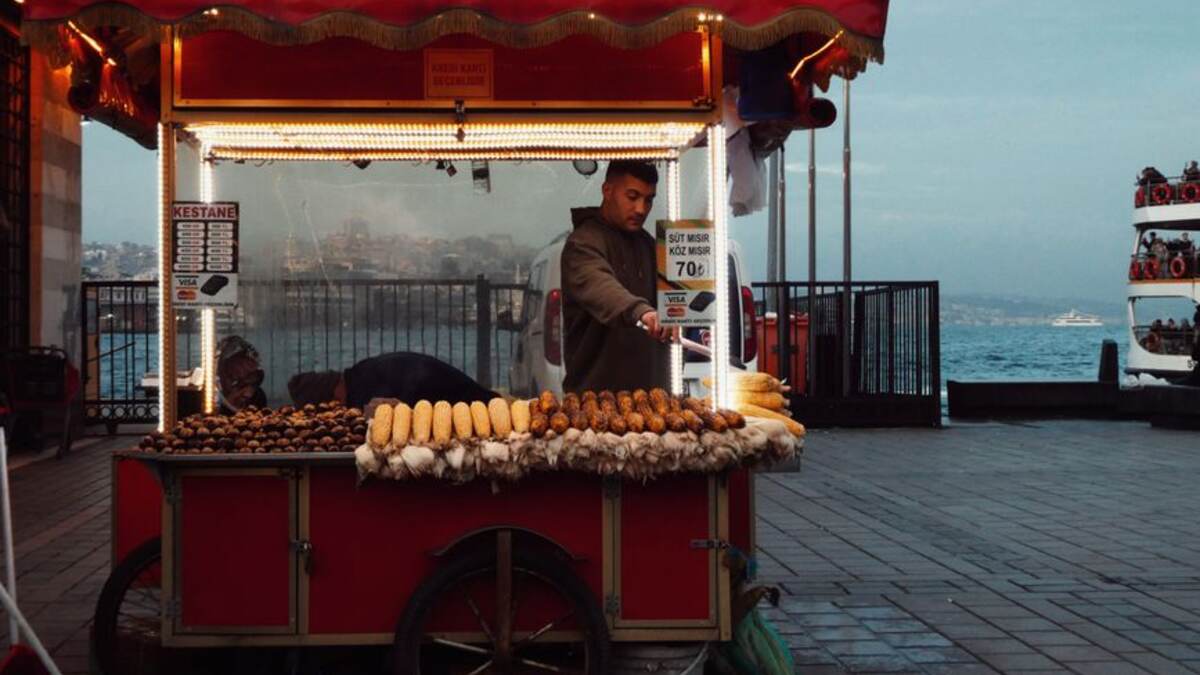
Quem tem um pequeno negócio e o nome sujo pode ter opções de crédito orientado. Entenda como ele funciona e onde procurar com segurança.
Microcrédito produtivo orientado é um crédito de valor pequeno destinado a financiar o negócio de pequenos empreendedores, formais ou informais: costureira, vendedor ambulante, salão de beleza, lanchonete, entre outros. Um agente de crédito costuma acompanhar o empreendedor e orientar o uso do dinheiro.
Para quem está negativado, algumas instituições analisam o negócio e a capacidade de pagamento com mais atenção do que o histórico no Serasa ou no SPC. Isso não significa aprovação garantida, e cada instituição tem política própria.
O ponto-chave é que o dinheiro deve ser usado na atividade produtiva, como compra de insumos, equipamentos ou capital de giro. Ele não é uma solução para pagar contas pessoais ou cobrir outras dívidas.
Como o microcrédito funciona
O empreendedor apresenta o negócio, o agente de crédito visita ou analisa a atividade e define um valor compatível com o faturamento. As parcelas são curtas e o valor, em geral, é menor do que em um empréstimo tradicional.
O acompanhamento é parte do modelo: o agente ajuda a organizar o caixa e a planejar o uso do recurso, e alguns programas oferecem crédito em etapas, com valores maiores para quem paga em dia.
Quem oferece microcrédito
O microcrédito pode ser oferecido por bancos públicos e cooperativas, por organizações da sociedade civil de interesse público, por sociedades de crédito ao microempreendedor e por programas de prefeituras e governos estaduais. A disponibilidade varia por região.
Procure sempre instituições regularizadas, confirme no site oficial ou nos canais públicos de atendimento e evite intermediários que cobram para "conseguir" o crédito.
O que costuma ser pedido
Os requisitos variam, mas em geral pedem documento de identidade, CPF, comprovante de residência e informações sobre o negócio, como tempo de atividade, faturamento aproximado e principais despesas. Alguns programas dispensam CNPJ para pequenos negócios informais.
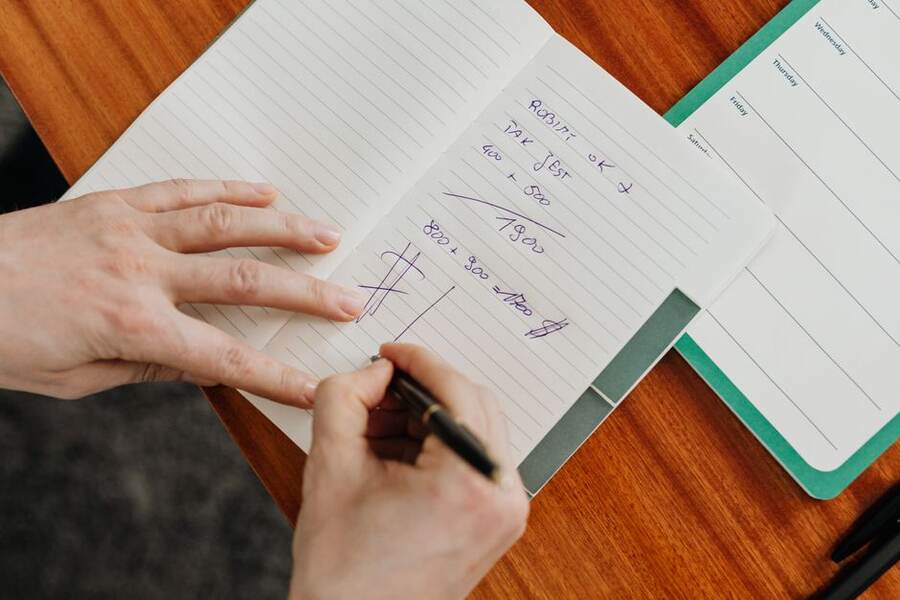
Ter um caderno ou planilha com entradas e saídas ajuda muito, porque mostra a sua capacidade de pagamento. Se você ainda não registra nada, comece agora, mesmo de forma simples.
Taxas e custos: como comparar
As taxas do microcrédito podem ser mais altas do que as de linhas com garantia, porque o risco e o custo de acompanhamento são maiores. Mesmo assim, em muitos casos ficam abaixo de modalidades como cheque especial e rotativo do cartão.
Compare pelo Custo Efetivo Total e peça a simulação com o valor total a pagar. Verifique se há cobrança de tarifas, seguro ou taxas adicionais e se elas estão previstas no contrato.
Cuidados antes de contratar
Contrate apenas o valor necessário e calcule se o negócio gera retorno suficiente para pagar a parcela. Atenção aos golpes: nenhuma instituição séria cobra taxa antecipada para liberar o crédito.
Se estiver com várias dívidas pessoais atrasadas, considere renegociá-las antes, ou ao mesmo tempo, para evitar que o crédito do negócio seja consumido por outras obrigações.