Empréstimo com garantia de moto para negativado: como funciona
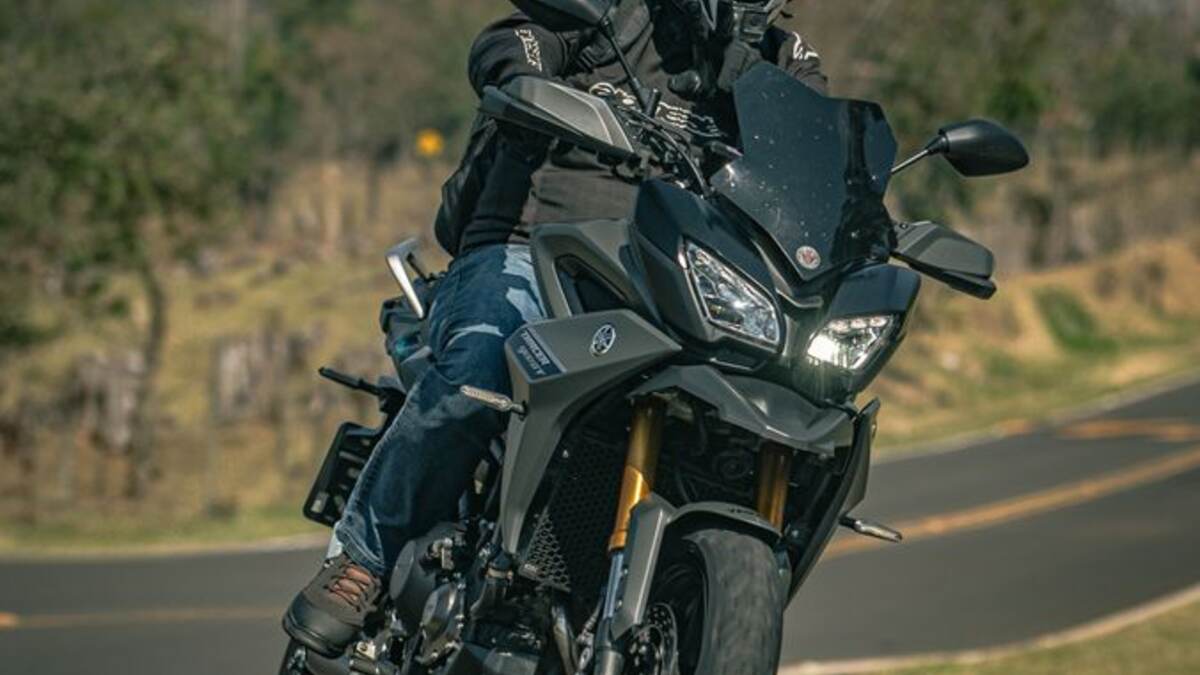
Dar a moto como garantia pode facilitar a aprovação para quem tem o nome sujo, mas o risco é real. Veja os pontos de atenção antes de assinar.
No empréstimo com garantia de moto, você oferece o veículo como garantia do pagamento e continua usando a moto. Como o risco para quem empresta é menor, a análise de crédito tende a pesar menos o score e a negativação, e as taxas costumam ser menores do que as de um empréstimo pessoal sem garantia. Mesmo assim, a aprovação não é garantida.
A contrapartida é séria: se você deixar de pagar as parcelas, a instituição pode retomar o veículo na forma prevista em contrato e em lei. Por isso, só vale contratar se a parcela cabe no orçamento com folga e se você compreendeu o custo total.
Antes de assinar, peça o Custo Efetivo Total (CET), compare propostas de mais de uma instituição e confirme que ela é regularizada. Desconfie de quem cobra qualquer valor antecipado para liberar o crédito.
Como a garantia funciona na prática
Na maioria dos casos, usa-se a alienação fiduciária: a moto fica registrada em nome do financiado, mas com um gravame a favor da instituição até a quitação do contrato. Você continua a usar o veículo, mas não pode vendê-lo livremente enquanto o gravame existir.
Depois de quitar todas as parcelas, a instituição deve liberar o gravame e você poderá regularizar o documento do veículo. Guarde o comprovante de quitação e confirme a baixa no registro.
O que costuma ser exigido
Em geral, pedem documento de identidade, CPF, comprovante de residência, comprovante de renda e os documentos da moto. O veículo precisa estar no seu nome, com licenciamento em dia e sem restrições que impeçam o gravame, como financiamento em aberto ou bloqueio judicial.
Idade e estado de conservação da moto influenciam. Cada instituição define o que aceita, então vale perguntar antes de reunir toda a documentação.
Como é definido o valor liberado
O valor depende principalmente da avaliação da moto e da sua capacidade de pagamento. É comum que o crédito seja uma parte do valor do veículo, e não o valor total, para dar margem de segurança à instituição.
A sua renda também conta: a parcela precisa caber no orçamento. Uma regra prática é não comprometer mais do que uma fatia pequena da renda com uma única dívida, deixando espaço para as despesas essenciais.
Custos que entram na conta além dos juros
Além dos juros, podem existir IOF, tarifa de cadastro, seguro, avaliação do veículo e registro do gravame. O que importa para comparar propostas é o CET, que reúne tudo isso em uma taxa só.
Peça a simulação por escrito, com valor de cada parcela, número de parcelas e total pago no fim. Compare o total entre as ofertas, e não apenas a parcela.
Riscos e alternativas
Se houver atraso, você pode ter cobrança de multa e juros e, persistindo o problema, perder a moto. Para quem usa o veículo como ferramenta de trabalho, como entregadores e mototaxistas, perdê-la significa perder também a renda, o que agrava o ciclo da dívida.
Antes de contratar, avalie se renegociar as dívidas atuais, buscar crédito consignado (se houver elegibilidade) ou reduzir despesas resolve o problema com menos risco. Se decidir seguir, escolha parcelas que você consiga pagar mesmo em um mês fraco.