Orçamento com renda variável: como organizar e não se endividar
Quem tem renda variável vive entre meses de folga e meses de aperto. Sem método, os meses bons viram gastos e os fracos viram dívida. Veja como transformar uma renda irregular em um orçamento previsível, passo a passo.
Autônomos, comissionados, motoristas e entregadores de aplicativo, freelancers, vendedores e pequenos comerciantes têm algo em comum: a renda muda de um mês para o outro. Em um mês entra o dobro do esperado; no seguinte, metade.
Os métodos tradicionais de orçamento partem de um salário fixo, e por isso não funcionam bem nesses casos. O resultado mais comum é um padrão perigoso: nos meses bons, o dinheiro extra é gasto ou vira compromisso parcelado; nos meses fracos, falta, e a diferença vai para o cheque especial ou o rotativo do cartão.
Este guia mostra um método em cinco etapas para transformar a renda irregular em um orçamento previsível e sair do ciclo de aperto e dívida.
Passo 1: descubra a sua renda base
Junte o que entrou de fato nos últimos 6 a 12 meses, usando extratos bancários e registros de pagamentos. Olhe para o valor líquido, depois de taxas de plataforma, combustível, material e outros custos do trabalho.
Com esses números, identifique dois valores: a média mensal e o mês mais fraco. A renda base, para fins de orçamento, deve ficar mais perto do mês fraco do que da média. Uma regra prudente é usar o menor valor dos últimos meses, desconsiderando apenas situações excepcionais, como um mês em que você ficou doente.
Esse número é a renda com a qual você pode contar com segurança. Tudo o que vier acima dele é extra e terá destino definido nas próximas etapas. Se você ainda não tem esses registros, comece agora com uma planilha de controle financeiro.
Passo 2: crie um salário fixo para você
A estratégia mais eficiente para quem tem renda variável é separar a conta onde o dinheiro entra da conta onde ele é gasto. Todo o faturamento cai em uma conta de recebimentos. Dessa conta, você transfere para a conta pessoal um valor fixo por mês, sempre na mesma data, igual à sua renda base. Esse é o seu salário.
Assim, o orçamento da casa passa a funcionar como o de quem tem salário fixo. Contas, mercado, transporte e lazer cabem nesse valor. Nos meses bons, o excedente fica na conta de recebimentos. Nos meses fracos, o salário é pago com o que sobrou dos meses anteriores.
Para dividir o salário entre gastos essenciais, desejos e objetivos, use o método de divisão do orçamento. E corte o que puder dos gastos fixos, porque eles são o maior risco para quem tem renda instável, como mostra o texto como revisar gastos fixos e economizar todo mês.
Passo 3: monte uma reserva maior que a de quem tem salário
Para quem tem carteira assinada, a recomendação comum é ter de três a seis meses de gastos guardados. Para quem tem renda variável, o ideal é mais: de seis a doze meses de custo de vida, porque os períodos de queda são mais frequentes e não há seguro-desemprego.
A reserva tem duas funções. A primeira é cobrir emergências, como doença, conserto do carro de trabalho ou perda de um cliente importante. A segunda é completar o salário fixo nos meses em que a renda ficou abaixo da base.
Ela deve ficar em uma aplicação segura, com liquidez diária e separada da conta do dia a dia, para não ser usada por impulso. O guia de reserva de emergência mostra como começar mesmo com pouco.
Passos 4 e 5: separe os impostos e defina o destino dos meses bons
Quem trabalha por conta própria precisa reservar dinheiro para impostos e contribuições: o DAS do MEI, o carnê-leão do autônomo, a contribuição ao INSS. Separe esse valor assim que o dinheiro entrar, em uma conta ou subconta própria, para não descobrir no vencimento que ele já foi gasto.
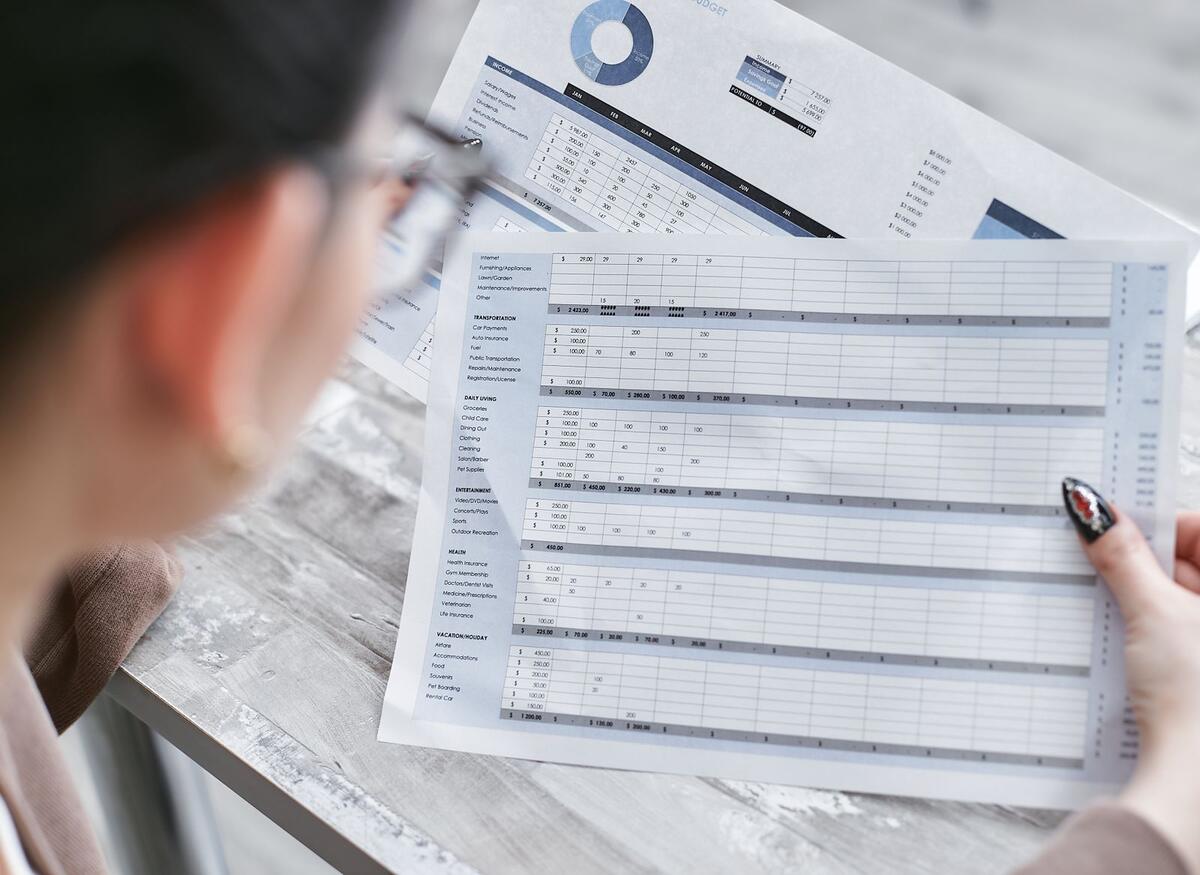
Para os meses acima da base, defina uma ordem de prioridades antes que eles aconteçam. Uma sequência possível é: primeiro, completar a reserva de emergência; depois, quitar dívidas caras, como cartão e cheque especial; em seguida, investir em equipamentos ou formação que aumentem a renda; e só depois aumentar o padrão de vida.
Evite assumir parcelas longas com base em um mês muito bom. Financiamentos e parcelamentos devem caber na renda base, e não na média. Se já existem dívidas, o guia como sair das dívidas ajuda a montar o plano, e o texto sobre empréstimo para autônomo negativado explica como comprovar renda variável quando o crédito for realmente necessário.