Aluguel atrasado: como negociar a dívida com a imobiliária ou o proprietário
Aluguel em atraso gera multa, juros e risco de despejo. Saiba como se organizar, propor acordo e proteger seu nome e o fiador.
O aluguel costuma ser a maior despesa fixa do mês. Quando a renda cai ou aparece um imprevisto, é fácil atrasar. O problema é que a dívida de aluguel cresce rápido, com multa, juros e correção, e pode atingir também o fiador ou o título de capitalização dado como garantia.
Quanto antes você agir, melhor. Imobiliárias e proprietários, em geral, preferem receber, mesmo que em parcelas, a enfrentar uma ação judicial demorada. A conversa franca, com proposta realista e acordo por escrito, é o caminho mais seguro.
Este guia explica o que acontece quando o aluguel atrasa, como negociar e o que evitar. É um conteúdo informativo; casos judiciais pedem orientação de advogado.
O que acontece quando o aluguel atrasa
O contrato de locação normalmente prevê multa por atraso, juros e correção monetária. O valor da multa e a forma de cálculo estão no documento, então o primeiro passo é relê-lo e pedir um demonstrativo atualizado da dívida.
Se a imobiliária ou o proprietário tiver o direito de cobrar e você permanecer inadimplente, a dívida pode ser cobrada judicialmente, e o locatário pode ser alvo de ação de despejo por falta de pagamento. Em muitos casos, o locatário tem oportunidade de quitar o débito no processo para evitar o despejo, mas isso envolve custos extras.
A dívida também pode levar à negativação do nome, por empresa responsável pela cobrança, com aviso prévio. Para entender o impacto, veja conta atrasada e negativação, que explica o raciocínio geral, e como descobrir quem negativou seu nome.
Como negociar e fechar um acordo
Procure a imobiliária ou o proprietário antes que o atraso se prolongue. Explique o motivo, informe quanto pode pagar por mês e sugira uma data para começar. Pedir o parcelamento dos atrasados junto com o pagamento do aluguel corrente é uma proposta comum.
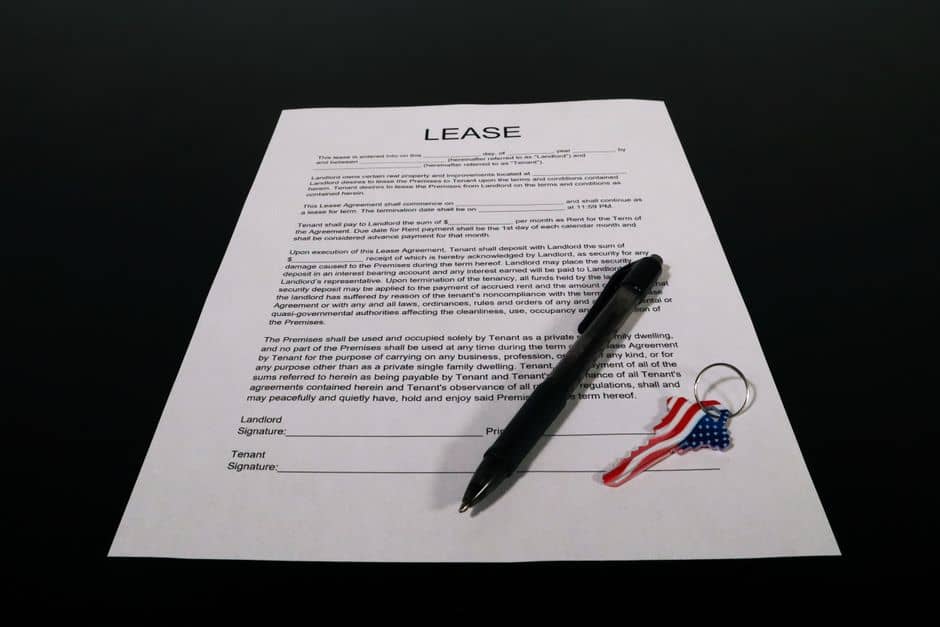
Antes de aceitar, calcule o que cabe no seu orçamento, usando um método simples de divisão, como o do artigo método de divisão do orçamento. Não prometa um valor que você não conseguirá pagar, porque descumprir o acordo piora a situação.
Registre o acordo por escrito, com valores, datas, forma de pagamento e o que acontece em caso de nova falha. Guarde os comprovantes e peça recibo ou quitação ao final. O guia sobre acordo de dívida em quantas vezes dá para parcelar traz orientações úteis.
Proteja o fiador e evite a próxima dívida
Se você tem fiador, avise-o. Ele pode ser cobrado pelo débito, e a surpresa prejudica a relação. Entenda os riscos no artigo sobre avalista ou fiador.
Se a renda caiu de forma permanente, avalie renegociar o valor do aluguel ou mudar para um imóvel mais barato, antes de acumular atrasos. Priorize a moradia na hora de definir quais contas pagar primeiro, como explica qual dívida pagar primeiro.
Monte uma reserva para imprevistos, mesmo pequena, com a ajuda do texto sobre reserva de emergência. E, se o seu problema é recorrente, reveja o orçamento completo com o guia de planejamento financeiro familiar.