Cartão para negativado sem anuidade: onde procurar
Saiba como procurar um cartão sem anuidade para negativado e diferenciar anuidade zero permanente de isenção condicionada.
Quem está com o nome negativado pode procurar um cartão de crédito sem anuidade, mas precisa ler a oferta com atenção. A promessa de cartão grátis nem sempre significa que todos os custos serão dispensados em qualquer situação.
A resposta direta é: existe cartão sem anuidade para negativado, porém a disponibilidade, o limite e as condições dependem da análise da instituição. Não há aprovação garantida nem regra geral de contratação sem consulta a informações de crédito. Compare as opções, confirme a política vigente e faça a solicitação apenas pelo aplicativo, site ou atendimento da instituição responsável.
O mecanismo costuma funcionar assim: a empresa avalia seus dados cadastrais, histórico de pagamentos, renda informada e relacionamento financeiro. A negativação pode reduzir as alternativas ou resultar em limite inicial mais baixo, mas não impede automaticamente toda oferta. Algumas instituições podem oferecer cartão com função limitada, enquanto outras submetem o pedido a uma análise mais completa.
Antes de aceitar, observe se a anuidade é realmente zero ou se a cobrança depende de uma condição. Também verifique tarifas relacionadas a serviços adicionais, emissão, segunda via, saque, atraso e parcelamento da fatura. O valor que importa não é apenas o limite apresentado, mas o custo de usar o cartão e a forma de pagamento escolhida.
Leia a proposta inteira antes de confirmar. Guarde o contrato, a tela da oferta e os comprovantes de atendimento. Se a publicidade disser uma coisa e a fatura mostrar outra, reúna esses registros para questionar a instituição e, se necessário, procurar o Procon.
Você também pode consultar sua situação cadastral e seu score na Serasa, no SPC Brasil ou na Boa Vista. Para entender melhor como o score é consultado e quais informações podem aparecer, veja como consultar seu score de crédito de graça.
O próximo passo prático é listar as opções encontradas, abrir a tabela de tarifas e procurar expressões como isenção, gratuidade condicionada, cobrança mensal e serviços opcionais. Depois, simule o uso que você pretende fazer, sem assumir que o cartão resolverá uma dívida existente. Se houver cobrança que você não reconhece, conteste primeiro com a instituição e procure o Procon para orientação sobre o conflito.
Como distinguir gratuidade permanente de promoção
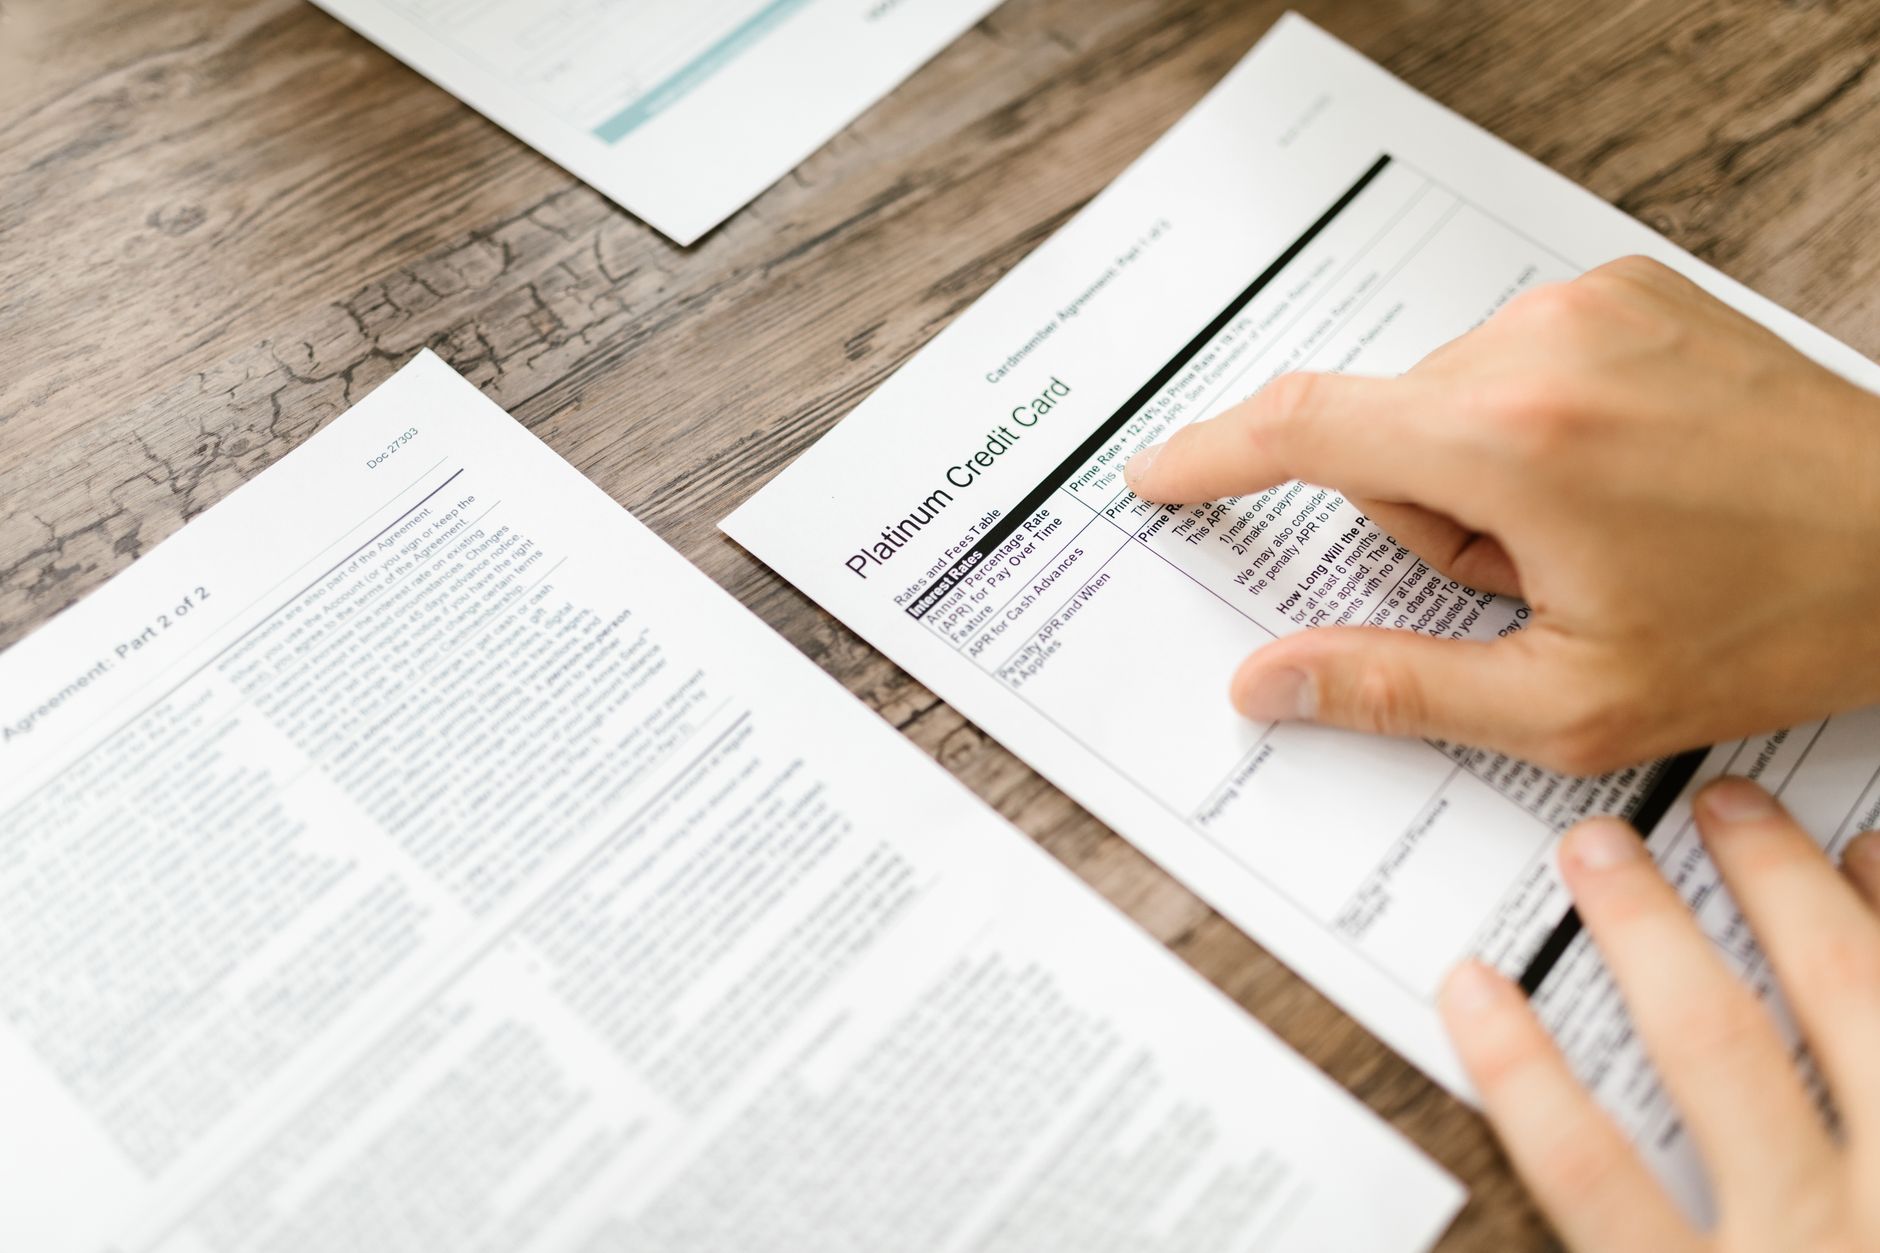
A anuidade zero permanente é uma condição contratual segundo a qual a instituição não cobra a tarifa anual enquanto aquela modalidade continuar vigente. Ainda assim, o contrato pode prever outras tarifas por serviços específicos. Por isso, a expressão não deve ser interpretada como ausência de qualquer custo.
Já a isenção condicional depende do cumprimento de uma regra. A cobrança pode ser dispensada quando você usa o cartão de determinada maneira, mantém um relacionamento específico ou participa de uma campanha. Se a condição deixar de ser cumprida, a tarifa pode aparecer na fatura, conforme as regras aceitas na contratação.
Procure no contrato as palavras anuidade, isenção, benefício, elegibilidade e cobrança. Confira também se a condição vale para o cartão principal, para cartões adicionais ou para ambos. A informação exibida no anúncio pode ser resumida, enquanto o contrato detalha quando a cobrança começa e como ela será lançada.
Se não entender uma cláusula, peça explicação por escrito no atendimento da instituição antes de ativar o cartão. Guarde o protocolo e a resposta. Essa precaução ajuda a comparar uma oferta realmente gratuita com uma promoção que apenas parece não ter custo.
O que pode influenciar a análise do pedido
A instituição pode avaliar mais do que a existência de uma negativação. Dados cadastrais desatualizados, renda incompatível com o produto, histórico recente de atrasos, movimentação financeira e relacionamento anterior podem influenciar a decisão. Cada empresa define seus próprios critérios, e esses critérios podem mudar.
O cartão oferecido também pode variar conforme o perfil identificado. Em vez de um limite amplo, pode haver limite reduzido, bloqueio para determinadas funções ou necessidade de confirmação adicional de identidade. Essas características não significam necessariamente erro, mas precisam aparecer de forma clara antes da contratação.
Preencha os dados com informações verdadeiras e mantenha endereço, telefone e renda atualizados. Não envie documentos por links recebidos em mensagens suspeitas. Para entender o que aparece nos cadastros de proteção ao crédito, consulte diretamente a Serasa, o SPC Brasil ou a Boa Vista. Se encontrar dado incorreto, peça a correção à empresa que registrou a informação e acompanhe o atendimento.
Depois de receber uma recusa, evite fazer solicitações repetidas sem compreender o motivo. Revise os dados, verifique pendências e procure uma alternativa compatível com sua capacidade de pagamento. Nenhuma empresa séria deve cobrar pagamento antecipado para analisar ou liberar um cartão.
Como ler a fatura antes de usar o cartão
A fatura mostra o que foi comprado, os encargos aplicáveis, eventuais tarifas, vencimento e opções de pagamento. Leia todos esses campos antes de quitar o documento. Pagar apenas parte do total pode levar a encargos previstos no contrato, e o saldo restante continuará comprometendo sua renda.
Confira se existe cobrança de anuidade, seguro, assistência, serviço adicional ou tarifa que você não solicitou. Também verifique compras parceladas, transações por aproximação e saques. Se algum lançamento não for reconhecido, bloqueie o cartão pelos meios de atendimento da instituição e conteste a compra sem esperar a próxima fatura.
Evite contratar serviços que prometem aumentar o limite ou retirar a negativação mediante pagamento. O cartão não apaga a dívida que causou o registro e pode agravar o orçamento se for usado para cobrir despesas recorrentes sem planejamento. Antes de comprar, considere se você conseguirá pagar a fatura integralmente na data prevista.
Acompanhe as notificações do aplicativo e confira a fatura em local seguro. Se a cobrança persistir após a contestação, reúna comprovantes, protocolo e contrato para procurar o Procon. O registro organizado facilita a análise do problema e reduz o risco de perder informações importantes.
Cuidados para não cair em oferta enganosa
Desconfie de mensagens que prometem cartão aprovado para qualquer pessoa, limite garantido ou liberação mediante depósito. Instituições confiáveis informam as condições da contratação e não exigem pagamento antecipado para liberar crédito. Nunca envie senha, código de segurança ou foto de documento para um contato que você não confirmou.
Digite o endereço da instituição diretamente no navegador ou use a loja oficial do seu celular para localizar o aplicativo. Confira o nome empresarial, a política de privacidade, os canais de atendimento e o contrato antes de inserir seus dados. Não confunda uma página patrocinada, um perfil em rede social ou um intermediário com a própria instituição.
Se você já enviou dinheiro ou documentos, interrompa o contato, avise seu banco e registre a ocorrência pelos meios disponíveis. Preserve conversas, comprovantes, números de telefone e endereços eletrônicos. Para reconhecer sinais comuns de fraude, consulte como identificar o golpe do empréstimo fácil.
Quando houver cobrança, contrato não reconhecido ou promessa diferente do que foi entregue, conteste com a instituição e procure o Procon. Em caso de suspeita de uso indevido de identidade, também vale registrar a ocorrência policial e acompanhar suas contas.
Imagens