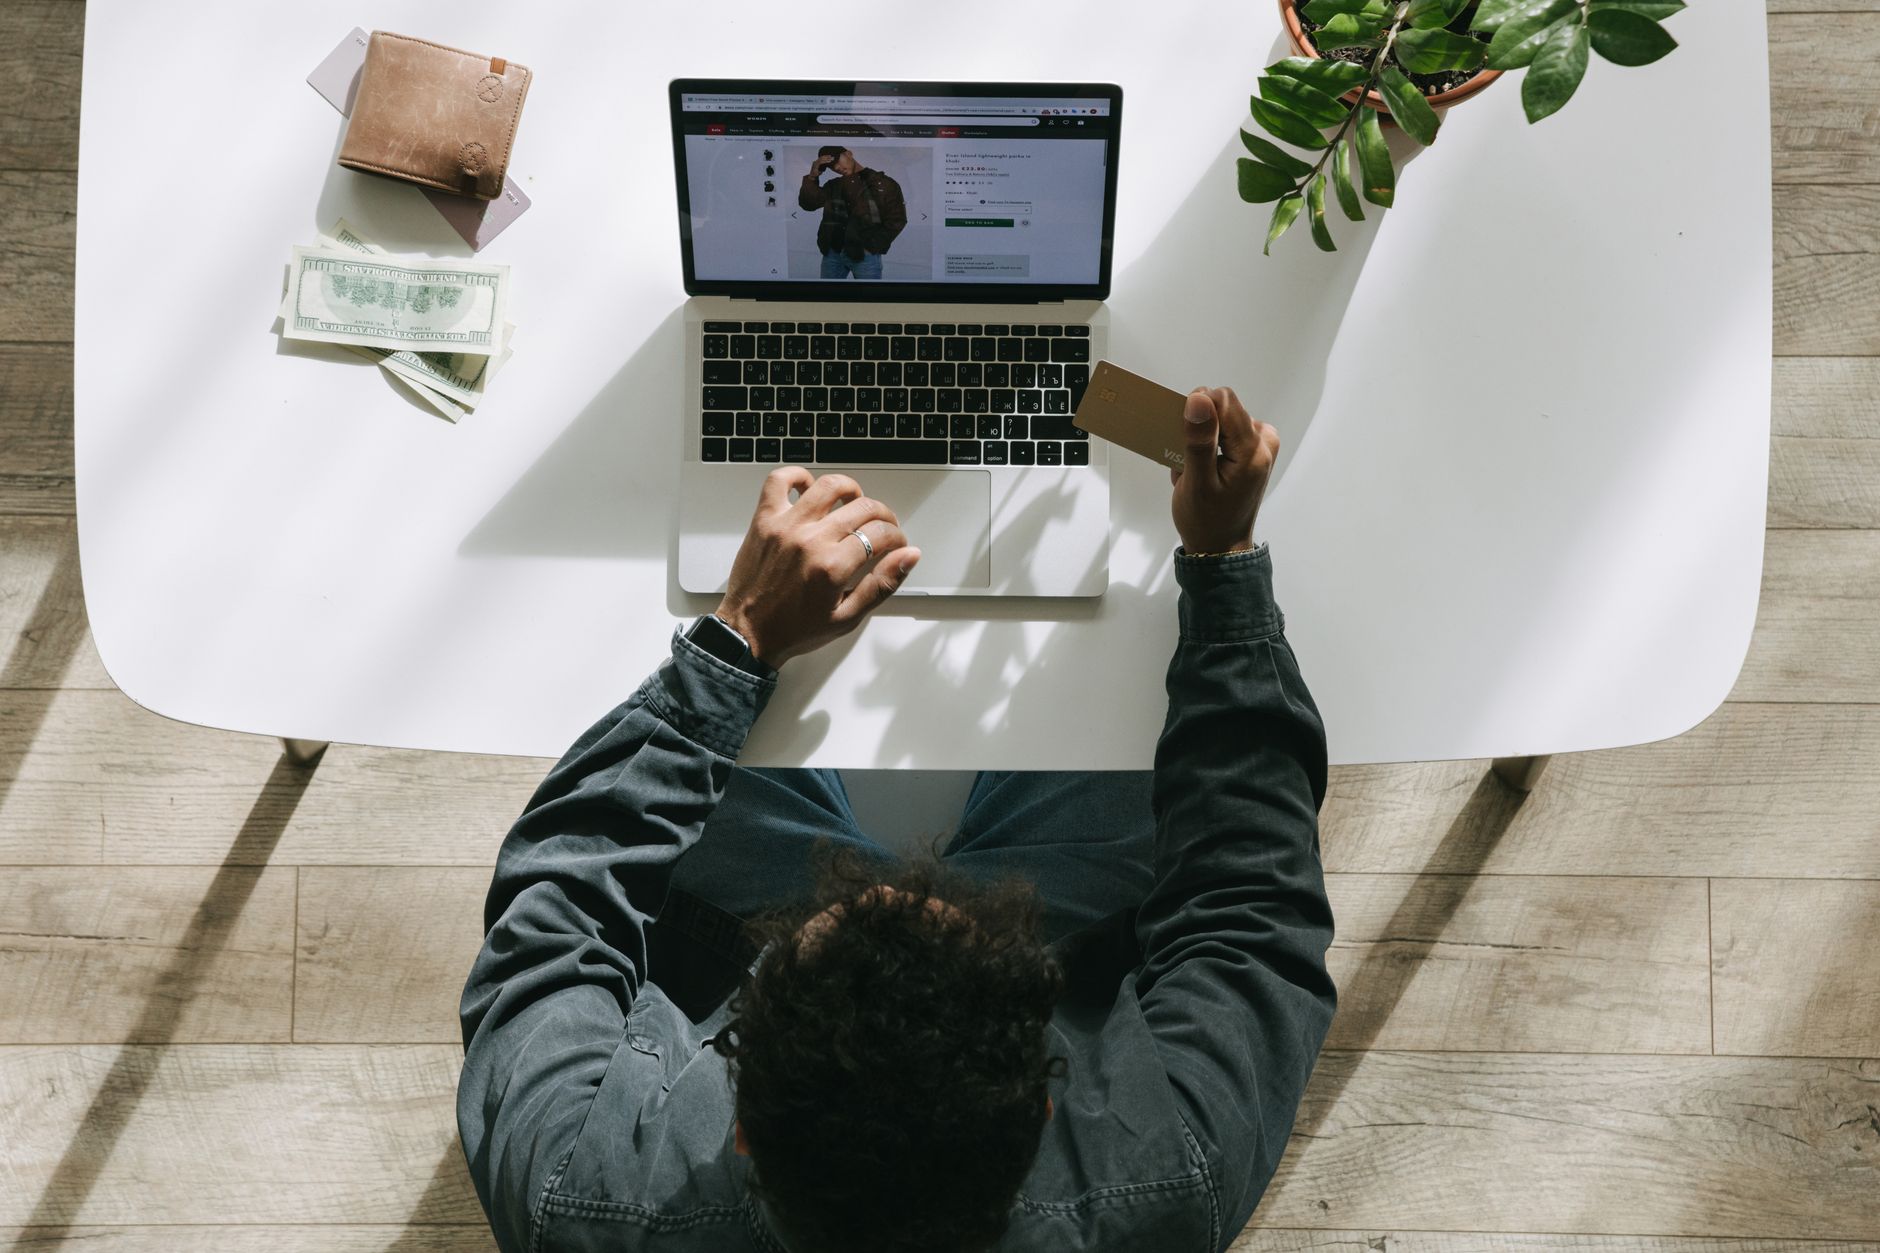
Cartão pré-pago ou débito: qual é a diferença?
Pré-pago e débito não são a mesma coisa. Entenda de onde vem o saldo, como recarregar e qual cartão faz sentido para cada rotina.
Você pode ter recebido um cartão pré-pago e um cartão de débito e percebido que ambos servem para pagar compras usando saldo disponível. Essa semelhança causa confusão, principalmente quando você precisa controlar gastos ou não quer usar crédito. A diferença entre eles está principalmente na origem do dinheiro e na forma como o saldo é administrado.
Cartão pré-pago e cartão de débito não são a mesma coisa. No pré-pago, você coloca dinheiro no cartão antes de usar, por meio de uma recarga. No débito, o cartão normalmente está ligado a uma conta de pagamento ou conta bancária, e a compra desconta o saldo que já está nela. Em ambos os casos, a transação depende de haver saldo suficiente, mas a relação com a conta e com a instituição muda.
Essa distinção afeta a forma de recarregar, consultar o saldo, receber dinheiro e resolver problemas. Por isso, não basta olhar se o cartão tem bandeira ou se funciona em lojas parecidas. Você precisa verificar o contrato, o aplicativo ou o atendimento da instituição que emitiu o cartão.
O pré-pago pode ser útil quando você quer separar determinado dinheiro para compras, controlar um orçamento ou entregar um meio de pagamento sem compartilhar o acesso à sua conta principal. A recarga pode ocorrer por transferência, boleto, depósito ou outro método oferecido pelo emissor. Cada instituição define os meios disponíveis, eventuais tarifas e as regras para estorno ou saque.
O débito costuma fazer parte de uma relação mais ampla com uma conta. Além de pagar, você pode receber transferências, movimentar o saldo e usar outros serviços ligados à conta, conforme o contrato. O cartão não cria dinheiro e não funciona como empréstimo: se não houver saldo, a compra pode ser recusada.
Antes de escolher, confira quem emitiu o cartão, como o saldo é formado, quais canais permitem recarga e como você acompanha as movimentações. Leia também as condições sobre bloqueio, contestação e encerramento. Para entender como uma instituição trata seu histórico de crédito, veja como consultar seu score de crédito de graça.
Se a oferta do cartão vier acompanhada de crédito, limite ou parcelamento, a instituição fará análise própria e não existe aprovação garantida. Nesse caso, simule a operação no aplicativo ou no atendimento da instituição antes de aceitar qualquer proposta.
De onde vem o dinheiro usado na compra
A origem do saldo é o ponto mais importante para separar as duas modalidades. No cartão pré-pago, o dinheiro precisa ser carregado previamente. Você envia recursos para o cartão ou para a carteira vinculada a ele e passa a usar aquele saldo nas compras permitidas. A recarga não significa que a instituição emprestou dinheiro. Quando o saldo termina, será necessário fazer nova recarga, se o produto continuar adequado à sua necessidade.
No cartão de débito, o valor costuma sair diretamente de uma conta bancária ou conta de pagamento. O cartão funciona como uma forma de movimentar o dinheiro que já está nessa conta. Por isso, ele pode estar conectado a outros serviços, como transferências, recebimentos e pagamentos, dependendo do contrato.
Essa diferença também muda o que acontece quando alguém deposita dinheiro para você. No pré-pago, o recebimento pode não estar disponível ou pode seguir regras próprias do emissor. No débito, a conta normalmente tem recursos para receber transferências, mas isso também depende do tipo de conta. Verifique a descrição do produto no aplicativo da instituição ou peça esclarecimentos ao atendimento antes de transferir dinheiro.
Como funcionam as recargas e a movimentação
A recarga é parte central do cartão pré-pago. O emissor pode permitir que você carregue o saldo por transferência, boleto, depósito, Pix ou outro procedimento. A disponibilidade de cada meio não é igual entre instituições. Também podem existir regras para compensação, limite operacional, devolução de saldo e cobrança por determinados serviços. Consulte essas condições no aplicativo, no contrato ou no atendimento da instituição emissora.
No débito, você normalmente não precisa fazer uma recarga específica no cartão. Basta ter dinheiro disponível na conta associada. Quando recebe uma transferência ou faz um depósito nessa conta, o saldo pode ser usado pelo cartão, desde que a movimentação esteja liberada.
Acompanhe cada operação pelo aplicativo, internet banking ou extrato fornecido pela instituição. Se uma recarga não aparecer, guarde o comprovante e procure o atendimento do emissor. Evite enviar dinheiro para uma pessoa física que prometa liberar cartão, limite ou recarga. Para reconhecer abordagens enganosas relacionadas a crédito, consulte como identificar o golpe do empréstimo fácil.
O que observar antes de escolher
A escolha depende da forma como você recebe e organiza seu dinheiro. O pré-pago pode facilitar um orçamento separado, porque você coloca nele apenas o saldo destinado a uma finalidade. Isso pode ajudar quem quer controlar gastos de uma viagem, de compras específicas ou de uma pessoa autorizada a utilizar o cartão. Ainda assim, confira se há cobrança por recarga, saque, emissão, manutenção ou inatividade, além das regras para cancelar o produto e recuperar eventual saldo.
O débito pode ser mais conveniente para quem já usa uma conta para receber pagamentos e concentrar a vida financeira. Nesse caso, vale analisar os serviços incluídos, os canais de atendimento, a segurança do aplicativo e os procedimentos para contestar uma compra. Também confira se o cartão permite uso presencial, compras pela internet e transações no exterior, quando isso for relevante para você.
Não escolha apenas pela aparência do cartão ou pela promessa de facilidade. Leia a tabela de tarifas e as condições da conta ou do cartão. Se a informação estiver confusa, peça uma resposta por escrito ao atendimento da instituição antes de fazer uma recarga ou movimentar valores.
Como resolver bloqueios e compras não reconhecidas
Em caso de bloqueio, compra não reconhecida ou recarga que não apareceu, o primeiro passo é usar o aplicativo para congelar o cartão, quando essa função existir. Depois, procure o atendimento da instituição emissora e registre a contestação. Informe a data da operação, o estabelecimento, o valor e os comprovantes disponíveis. Esses dados ajudam a localizar a movimentação, mas a análise e o procedimento dependem do contrato do produto.
Se você perdeu o cartão, peça o bloqueio imediato e confirme como será feita a substituição. Não compartilhe senha, código recebido por mensagem ou dados completos do cartão com quem entrar em contato por telefone ou rede social. Bancos e instituições podem confirmar sua identidade, mas você deve iniciar o contato pelos meios que aparecem no aplicativo ou no site da própria instituição.
Se o atendimento não resolver uma cobrança indevida, uma tarifa não informada ou um contrato que você não reconhece, reúna protocolos e documentos e procure o Procon. Esse órgão pode orientar sobre a reclamação e os próximos passos. Em qualquer situação, evite pagar uma cobrança apenas para desbloquear um cartão sem antes confirmar a origem diretamente com o emissor.
Imagens