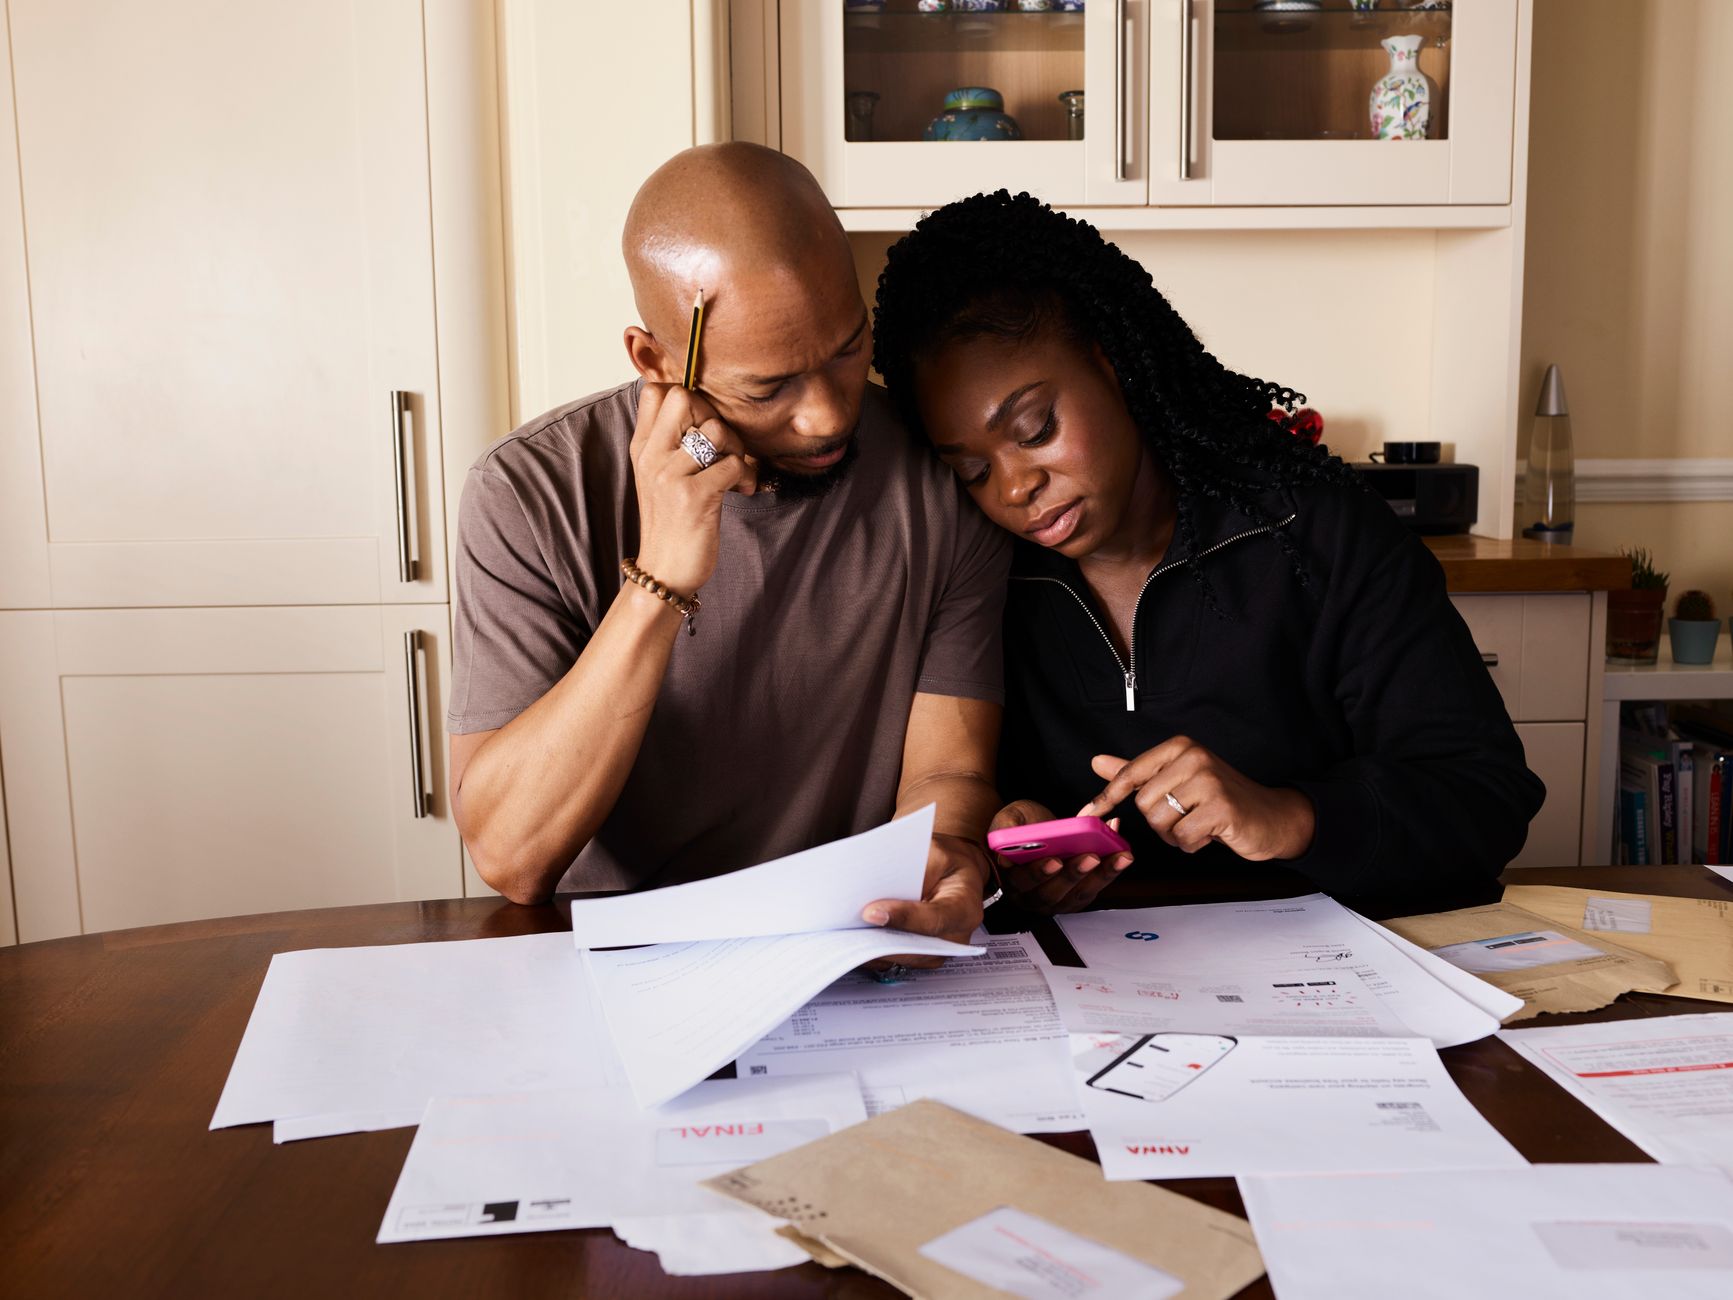
Como parar de gastar por impulso e evitar novas dívidas
Entenda por que você compra sem planejar e aplique estratégias simples para criar uma pausa antes de gastar.
Você chega ao fim do mês sem entender para onde foi o dinheiro, percebe compras que nem precisava fazer e sente ansiedade ao olhar a conta. Esse ciclo pode ficar ainda mais pesado quando já existem dívidas ou restrições no CPF.
Para parar de gastar por impulso, você precisa criar uma pausa entre a vontade e o pagamento. O caminho mais eficaz combina identificação dos gatilhos, dificuldade prática para comprar e uma regra clara para adiar decisões que não foram planejadas. Não se trata apenas de ter mais disciplina: o ambiente, o celular, a publicidade e o estado emocional influenciam suas escolhas.
A compra impulsiva costuma começar com uma sensação, como cansaço, frustração, tédio ou desejo de recompensa. Em seguida, aparece uma oferta, uma notificação ou uma facilidade de pagamento. O cérebro registra a promessa de alívio imediato e deixa o custo para depois. Quando a fatura chega, o alívio já passou, mas a obrigação permanece.
Por isso, não espere estar diante do produto para decidir. Defina antes quais gastos cabem no seu orçamento, quais compras exigem espera e quais formas de pagamento você não quer usar. Remover cartões salvos, sair de listas promocionais e evitar navegar em lojas sem uma necessidade definida também reduz oportunidades de agir no automático.
Outra medida importante é observar o que acontece antes de cada compra. Anote o sentimento, o local, a propaganda ou a conversa que despertou a vontade. Depois, pergunte se o item resolve uma necessidade concreta, se já existe algo parecido em casa e como a compra afetará as contas próximas. Essa checagem simples torna visível uma decisão que antes acontecia rapidamente.
Se o impulso já contribuiu para dívidas, não tente resolver tudo com uma nova compra parcelada ou com crédito sem planejamento. Organize credores, valores e condições diretamente com cada instituição. Para conferir registros de dívidas bancárias, use o Registrato e o SCR, do Banco Central; para consultar restrições e score, verifique Serasa, SPC Brasil ou Boa Vista. Um plano mais amplo pode ser consultado em como sair das dívidas com um plano prático.
A mudança fica mais sustentável quando você aceita recomeçar depois de um deslize. O objetivo não é nunca sentir vontade de comprar, mas impedir que uma emoção decida sozinha. Se houver compulsão, sofrimento intenso ou prejuízo persistente, procure um psicólogo ou outro profissional de saúde mental. Se uma cobrança ou contrato parecer incorreto, reúna comprovantes e procure o Procon.
Descubra o que costuma acender a vontade de comprar
O impulso raramente aparece sem contexto. Ele pode surgir depois de um dia difícil, durante uma discussão, ao acompanhar a rotina de outras pessoas nas redes sociais ou quando uma promoção promete que você está fazendo um bom negócio. Também pode estar ligado à sensação de merecimento: depois de cumprir uma tarefa ou enfrentar um problema, comprar vira uma recompensa rápida.
Para encontrar o padrão, registre cada vontade de compra por alguns dias. Escreva o que você queria adquirir, onde estava, qual emoção sentia e o que aconteceu antes. Não precisa fazer um controle complicado. O objetivo é perceber repetições, como comprar à noite, gastar depois de receber uma mensagem ou buscar produtos quando está entediado.
Depois de identificar o gatilho, escolha uma resposta diferente para aquele momento. Se o problema é cansaço, descanse antes de abrir um aplicativo de loja. Se é frustração, converse com alguém ou saia para caminhar. Se é comparação nas redes, silencie perfis que estimulam gastos. Trocar o comportamento não elimina a emoção, mas reduz a chance de ela virar uma dívida.
Crie uma barreira entre a vontade e o pagamento
A decisão fica mais segura quando comprar deixa de ser instantâneo. Retire cartões salvos de lojas e aplicativos, desative notificações promocionais e evite deixar aplicativos de compras na tela principal do celular. Se o banco permitir, reduza limites por meio do aplicativo ou peça orientação à instituição responsável pelo cartão. Faça isso antes de sentir vontade, porque o impulso costuma procurar o caminho mais fácil.
Use uma lista de espera para tudo que não for essencial. Anote o item, o motivo da compra e o custo previsto. Quando a vontade voltar, releia a anotação e confira se o desejo continua. Essa pausa ajuda a diferenciar uma necessidade de uma oferta bem apresentada.
Também pode ser útil sair de casa sem o cartão quando você pretende apenas resolver uma tarefa específica. Em compras pela internet, feche a página depois de colocar o produto no carrinho e só retorne após revisar o orçamento. A barreira não precisa ser perfeita; ela precisa dar tempo para você recuperar o controle da escolha.
Organize o dinheiro para enxergar o que realmente cabe
Gastar melhor depende de saber quais compromissos já ocupam sua renda. Separe despesas essenciais, contas negociáveis, dívidas e gastos que podem ser cortados. Faça essa visão usando extratos, faturas e comprovantes, sem confiar apenas na memória. Quando encontrar uma cobrança desconhecida, procure a instituição responsável pelo contrato e peça os documentos antes de pagar.
Depois, defina um limite para despesas flexíveis e acompanhe o saldo com frequência. O limite deve considerar contas futuras e não apenas o dinheiro disponível naquele momento. Se você tem renda variável, use uma estimativa conservadora e evite assumir parcelas baseadas no melhor mês.
Para conferir se há negativação ou acompanhar alterações no score, consulte Serasa, SPC Brasil ou Boa Vista. Para verificar contratos e dívidas registrados em bancos, use o Registrato e o SCR, do Banco Central. Se houver acordo, confirme diretamente com o credor as condições atuais, a forma de pagamento e a baixa do registro após a quitação.
Evite transformar um deslize em uma nova dívida
Uma compra fora do plano não precisa virar motivo para abandonar o controle. O passo seguinte é interromper o efeito dominó: evite compensar o gasto com outra compra, crédito emergencial ou pagamento de uma conta essencial com recurso destinado a outra obrigação. Revise o orçamento e decida qual despesa flexível será suspensa para absorver o impacto sem esconder o problema.
Se as dívidas já estão comprometendo sua renda, liste cada credor e procure uma negociação por um canal verificável da própria instituição. Compare o custo total, a forma de cobrança e o compromisso assumido antes de aceitar qualquer acordo. Quando a proposta envolver um empréstimo para quitar dívidas, avalie se a nova parcela cabe no orçamento e confira todas as condições diretamente com a instituição; usar empréstimo para quitar dívidas mais caras não é automaticamente uma solução.
Nunca faça pagamento antecipado para liberar crédito sem confirmar a empresa e o contrato. Suspeitas de fraude, cobrança abusiva ou contrato não reconhecido devem ser levadas ao Procon. Se o gasto compulsivo estiver associado a sofrimento intenso ou perda de controle persistente, procure ajuda psicológica.
Imagens