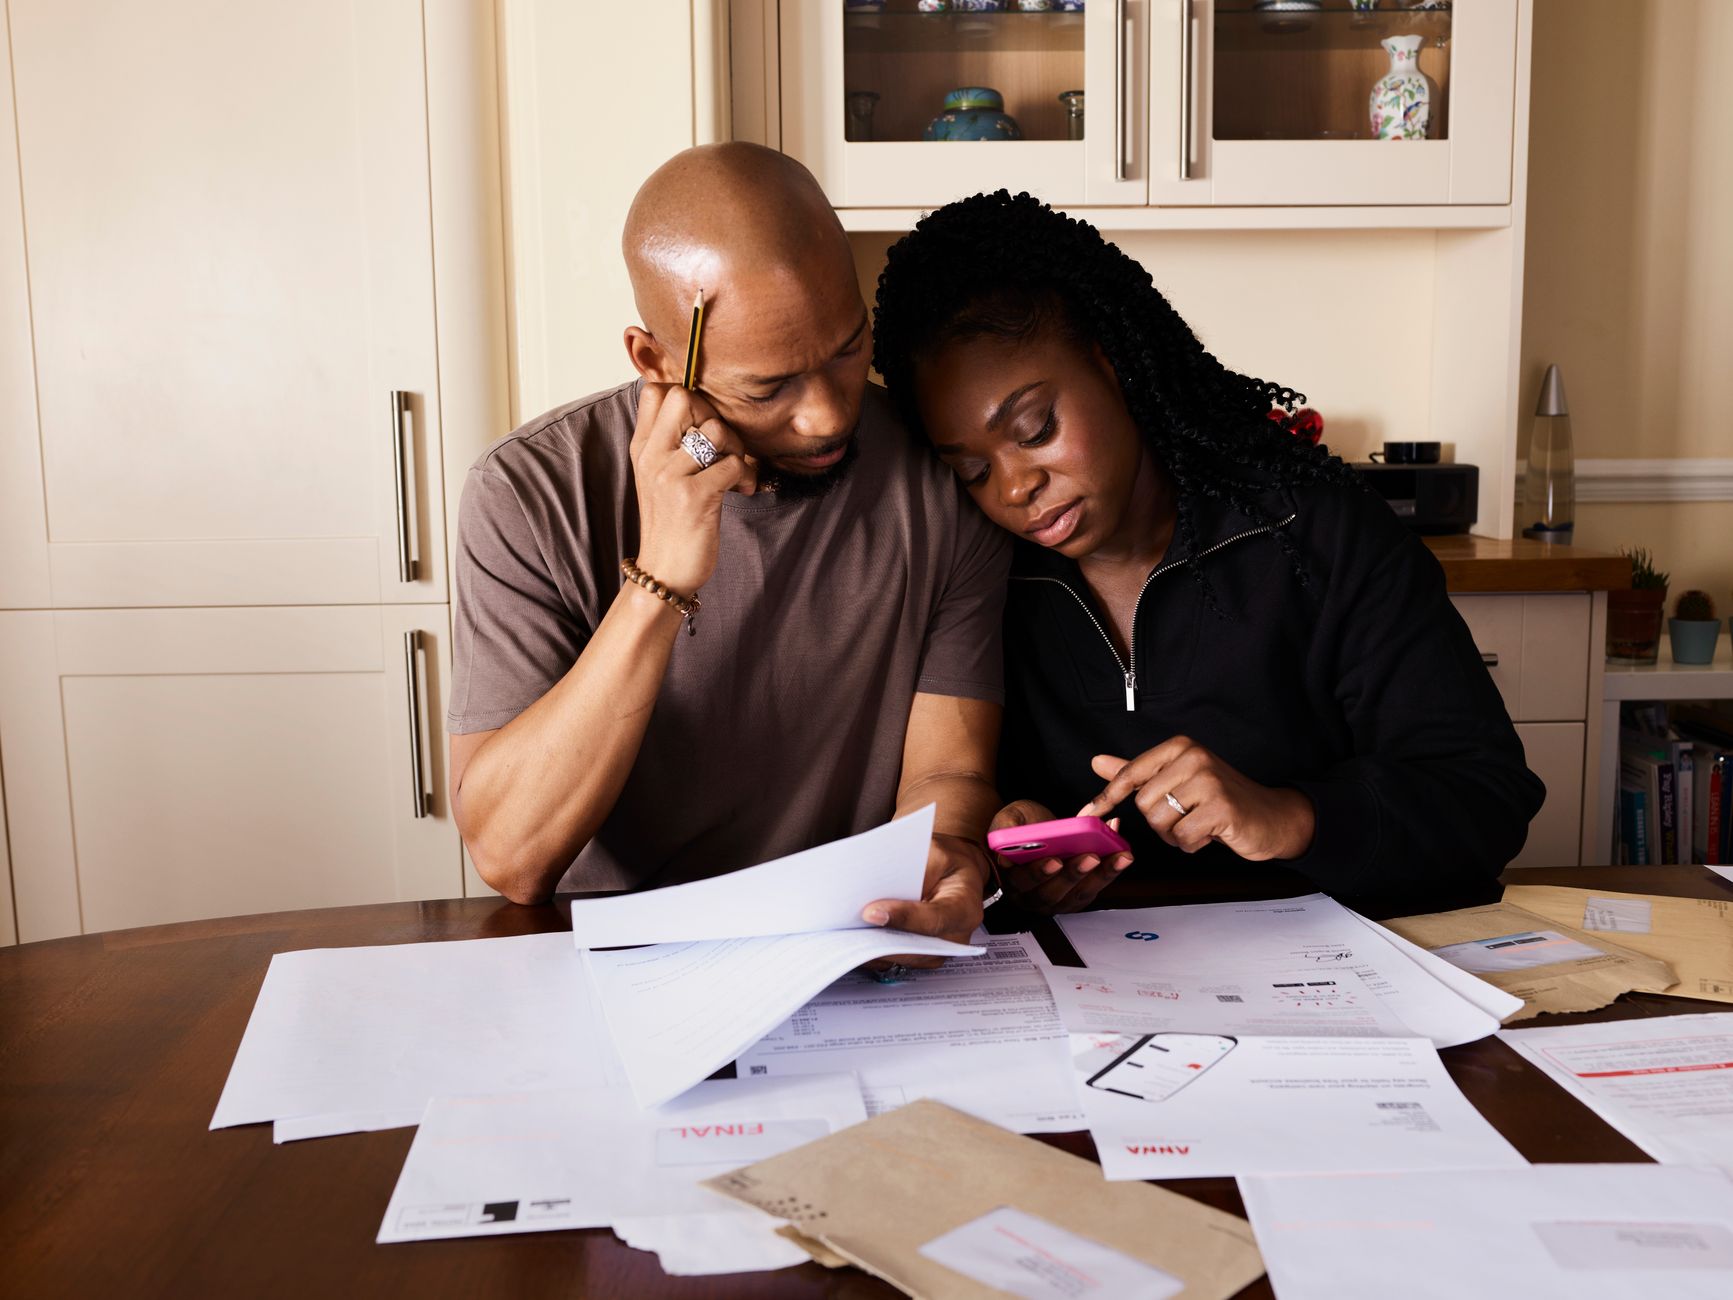
Como organizar o orçamento ganhando um salário mínimo
Aprenda a priorizar despesas, organizar dívidas e tomar decisões de crédito sem comprometer o dinheiro essencial da casa.
Quem recebe um salário mínimo e ainda carrega dívidas costuma chegar ao fim do mês escolhendo qual conta pode esperar. A sensação é de que qualquer imprevisto desorganiza tudo, mesmo quando você já cortou gastos importantes.
A forma mais realista de organizar o orçamento é separar a renda entre despesas essenciais, compromissos financeiros e uma pequena margem para imprevistos antes de pensar em novos gastos. Anote tudo o que entra e sai, confira o que vence em cada período e decida o que será pago primeiro. Essa visão evita que uma parcela aparentemente pequena ocupe o dinheiro destinado à alimentação, à moradia ou ao transporte.
Comece pelas despesas que mantêm sua casa funcionando. Depois, identifique dívidas que podem gerar consequências mais graves, como corte de serviço, perda de um bem ou cobrança judicial. Os demais compromissos devem ser avaliados conforme o custo, a urgência e a possibilidade de negociação. Para entender como transformar essa organização em um plano de saída, veja um passo a passo para sair das dívidas.
O mecanismo central é dar uma função para cada parte da renda antes de o dinheiro desaparecer. Quando você registra também gastos pequenos, compras parceladas e despesas que aparecem de forma irregular, fica mais fácil descobrir onde existe espaço para ajuste. Se a renda muda de um mês para outro, use como referência o valor mais seguro, não uma entrada excepcional.
A dívida não deve ser tratada apenas pelo tamanho da parcela. Verifique o total que será pago, as condições para quitar ou renegociar e o impacto do compromisso sobre as despesas básicas. Uma proposta que reduz a cobrança atual pode aumentar o custo final ou deixar o orçamento sem margem para necessidades essenciais.
Se o crédito entrar como alternativa, compare a simulação completa e leia o Custo Efetivo Total, conhecido como CET, que reúne os encargos da operação. A instituição sempre faz análise de crédito e não existe aprovação garantida. Não pague depósito, tarifa antecipada ou qualquer valor para liberar empréstimo; confirme a empresa e a proposta diretamente pelos canais de atendimento da instituição.
O próximo passo é colocar a renda, as despesas e as dívidas em uma única lista, marcar o que é indispensável e procurar negociação para o restante. Para cobranças bancárias ou contratos que você não reconhece, o Registrato e o SCR, do Banco Central, ajudam a identificar relacionamentos e operações registradas. A partir daí, trate cada credor pelo próprio atendimento e só aceite um compromisso que caiba depois das necessidades básicas.
Como montar um mapa realista do dinheiro da casa
Um orçamento útil começa com a renda que realmente chega, já descontada de valores que não ficam disponíveis. Registre salário, trabalhos extras, benefícios e qualquer entrada recorrente em uma mesma lista. Em seguida, separe as despesas essenciais, como moradia, alimentação, transporte, energia, água, medicamentos e cuidados básicos. Não misture essas contas com gastos que podem ser adiados.
Depois, anote despesas variáveis e sazonais. Uma compra de material escolar, um conserto, uma consulta ou uma cobrança anual pode não aparecer todos os meses, mas precisa entrar no planejamento quando for previsível. Se você recebe valores diferentes ao longo do tempo, monte o orçamento usando a renda mais baixa que costuma estar disponível e destine entradas extras para despesas pendentes ou reserva.
Também vale registrar a data em que cada conta costuma vencer. O problema pode não ser apenas falta de renda, mas a concentração de cobranças antes de o dinheiro entrar. Quando houver possibilidade, peça mudança de vencimento diretamente ao fornecedor. Use papel, planilha ou aplicativo, desde que a ferramenta mostre o saldo restante depois das despesas essenciais. O orçamento precisa ser simples o bastante para ser atualizado, não uma tarefa que você abandona por ser complicada.
Como decidir quais dívidas merecem atenção primeiro
A ordem de pagamento deve considerar o risco para a vida cotidiana, o custo da dívida e a possibilidade de negociação. Despesas que ameaçam moradia, alimentação, energia, água, transporte para trabalhar ou tratamento de saúde merecem proteção antes de compromissos que podem esperar. Entre as dívidas, examine quais geram encargos mais pesados e quais podem causar bloqueio de serviço, retomada de bem ou outra consequência relevante.
Antes de aceitar um acordo, peça ao credor o saldo atualizado, as condições de pagamento e o valor total da proposta. Compare a oferta com a sua renda disponível depois das despesas básicas. Uma parcela menor pode durar mais tempo e aumentar o custo final, enquanto uma quitação com desconto pode exigir dinheiro que hoje é necessário para a casa.
Para dívidas registradas em bancos, consulte o Registrato e o SCR, do Banco Central, e confira quais instituições aparecem vinculadas ao seu CPF. Para negativação, use Serasa, SPC Brasil ou Boa Vista. Se houver cobrança que você não reconhece, solicite os documentos à empresa e registre a reclamação no Procon. Dívida com a União deve ser verificada na PGFN, pelo Regularize. Não aceite um acordo apenas para deixar de receber mensagens; confirme se a parcela cabe no orçamento.
Como reduzir o aperto sem cortar o que é indispensável
Reduzir despesas não significa retirar alimentação, remédios ou transporte da rotina. O objetivo é encontrar vazamentos que não protegem uma necessidade essencial. Revise assinaturas, tarifas, compras por impulso, entregas, planos pouco usados e parcelamentos que se acumulam. Faça a análise por categoria e observe o total gasto, porque valores pequenos repetidos podem ocupar o espaço destinado a uma conta importante.
Nas compras da casa, planeje o que será consumido, compare preços e evite substituir economia por desperdício. No transporte, avalie rotas, horários e alternativas que não prejudiquem o trabalho. Também pode ser útil conversar com familiares sobre limites para pedidos, empréstimos informais e despesas compartilhadas. A combinação precisa ser clara para que a economia de uma pessoa não vire uma cobrança inesperada para outra.
Quando a renda é irregular, separe o dinheiro assim que ele entrar: primeiro as despesas essenciais, depois os compromissos já assumidos e, por fim, gastos flexíveis. Entradas extraordinárias podem servir para regularizar uma conta, formar uma pequena reserva ou substituir um gasto futuro previsível. Se houver possibilidade de renda complementar, calcule os custos envolvidos antes de aceitar, pois combustível, materiais e taxas podem consumir parte do ganho.
Quando o crédito piora ou ajuda no orçamento
Empréstimo só faz sentido dentro de um orçamento que já mostre de onde sairá a parcela. Usar crédito para cobrir alimentação ou uma conta recorrente pode apenas transferir o problema para os próximos períodos. A análise muda quando o dinheiro serve para trocar uma dívida mais cara por uma condição realmente mais previsível, mas essa decisão exige comparar o custo total, os encargos e as consequências do atraso.
Na simulação, observe o valor liberado, o total devolvido, a forma de cobrança e as regras para antecipação ou quitação. O Custo Efetivo Total, ou CET, ajuda a reunir juros, tarifas, seguros e outros encargos em uma referência de comparação. Leia também o contrato e confirme se existe garantia, desconto automático ou autorização de acesso a dados.
A instituição fará análise de crédito, renda e capacidade de pagamento, portanto nenhuma aprovação é garantida. Para entender as alternativas de solicitação, veja como simular um empréstimo online para negativado. Desconfie de promessa de liberação sem análise e de pedido de pagamento antecipado. Confirme a identidade da empresa, o contrato e os dados de atendimento antes de compartilhar documentos.
Imagens